सामान्य प्रश्न
NRI बैंकिंग
UK में NRI/PIO FCNR (B) डिपॉज़िट के साथ टैक्स-कुशल रिटर्न कैसे अर्जित कर सकते हैं
टैक्स-फ्री ब्याज अर्जित करने, करेंसी रिस्क से बचने और आत्मविश्वास से विदेशी बचत को बढ़ाने के लिए UK NRI के लिए FCNR (B) डिपॉज़िट के बारे में जानें.
सारांश
UK-आधारित NRI/PIO पाउंड स्टर्लिंग में पात्र बचत रखने और लागू कानूनों के अधीन, भारत में टैक्स लाभ के साथ ब्याज अर्जित करने के लिए FCNR (B) डिपॉज़िट का उपयोग कर सकते हैं.
FCNR (B) डिपॉज़िट भारत-लिंक्ड सेविंग के लिए उपयुक्त हो सकता है, जबकि कैश ISAs UK टैक्स-फ्री सेविंग के लिए उपयोगी रह सकते हैं.
बुकिंग से पहले मौजूदा एच डी एफ सी बैंक की ब्याज दरों, डिपॉज़िट की अवधि और UK के टैक्स प्रभावों की तुलना करें.
ओवरव्यू
UK में रहने वाले कई NRI के लिए, सेविंग निर्णय एक ही देश तक सीमित नहीं हैं. आप पाउंड में कमा सकते हैं और खर्च कर सकते हैं, UK में एसेट बना सकते हैं और अभी भी भारत में भविष्य की योजनाएं बना सकते हैं, जैसे परिवार का समर्थन करना, शिक्षा के लिए फंडिंग, प्रॉपर्टी खरीदना या रिटायरमेंट के लिए तैयारी करना.
ऐसे में FCNR (B) फिक्स्ड डिपॉज़िट प्रासंगिक हो सकता है. यह पात्र NRI/PIO को डिपॉज़िट को भारतीय रुपये में बदलने के बजाय पाउंड स्टर्लिंग सहित समर्थित फोरेक्स में फिक्स्ड डिपॉज़िट रखने की अनुमति देता है.
मुख्य बिंदु सरल हैः FCNR (B) जमा टैक्स-कुशल हो सकता है, लेकिन यह प्रत्येक देश में ऑटोमैटिक रूप से टैक्स-मुक्त नहीं है. हालांकि पात्र ग्राहकों के लिए भारत में ब्याज को आमतौर पर टैक्स से छूट दी जाती है, लेकिन UK टैक्स ट्रीटमेंट आपके UK के निवास की स्थिति, इनकम टैक्स की स्थिति और किसी भी उपलब्ध राहत पर निर्भर करता है.
UK-निवासी NRI के लिए "टैक्स-एफिशिएंट" का वास्तव में क्या मतलब है
UK-निवासी NRI के लिए, भारत और UK दोनों में टैक्स दक्षता देखने की आवश्यकता है.
भारत की ओर से, FCNR (B) ब्याज को आमतौर पर पात्र NRI/PIO के लिए भारत में इनकम टैक्स से छूट दी जाती है. यह इसे भारत से जुड़े कुछ डिपॉज़िट से अलग बना सकता है, जहां ब्याज इनकम पर टैक्स लागू हो सकता है.
UK की ओर से, FCNR (B) डिपॉज़िट से अर्जित ब्याज को विदेशी बचत इनकम माना जा सकता है. UK के निवासियों को आमतौर पर UK के टैक्स उद्देश्यों के लिए विदेशी इनकम पर विचार करने की आवश्यकता होती है, भले ही भारत में इनकम छूट दी गई हो.
यह नहीं करता है fcnr b डिपॉज़िट कम उपयोगी. इसका मतलब है कि प्रोडक्ट का आकलन आपके कुल सेविंग प्लान में जो भूमिका निभाता है उसके लिए किया जाना चाहिए. उदाहरण के लिए, यह आपके द्वारा भारत में उपयोग किए जाने वाले पैसे या भारत के बैंकिंग कनेक्शन को बनाए रखते हुए GBP में बनाए रखने वाले पैसे के लिए उपयुक्त हो सकता है.
जहां FCNR (B) डिपॉज़िट आपके UK विकल्पों में से है
FCNR (B) डिपॉज़िट हर UK सेविंग प्रोडक्ट के लिए रिप्लेसमेंट नहीं है. यह एक अलग उद्देश्य पूरा करता है.
| विकल्प | इसके लिए सबसे उपयुक्त | मुख्य विचार |
|---|---|---|
| कैश ISA | वार्षिक ISA लिमिट के भीतर UK टैक्स-फ्री सेविंग | UK में ब्याज टैक्स-फ्री है |
| फिक्स्ड-रेट बॉन्ड | UK की बचत, जहां फिक्स्ड रिटर्न और परिभाषित अवधि को प्राथमिकता दी जाती है | टैक्स रैपर के बाहर ब्याज टैक्स योग्य हो सकता है |
| प्रीमियम बॉन्ड | प्राइज़-आधारित परिणामों के साथ बचत करने वाले लोग | रिटर्न की गारंटी नहीं है |
| GBP FCNR (B) डिपॉज़िट | पाउंड स्टर्लिंग में भारत से जुड़ी बचत | UK में ब्याज टैक्स योग्य हो सकता है |
एक अच्छी तरह से प्लान की गई बचत रणनीति एक से अधिक विकल्प का उपयोग कर सकती है. कैश ISA UK की टैक्स-फ्री बचत के लिए उपयोगी हो सकता है, जबकि GBP FCNR (B) डिपॉज़िट को पात्र बचत के लिए माना जा सकता है जो भारत से जुड़े हैं या फोरेक्स में रहने के लिए है.
कैश ISA के विपरीत
कैश ISA को UK में टैक्स-फ्री सेविंग के लिए डिज़ाइन किया गया है. 2026-27 टैक्स वर्ष के लिए, पात्रता और लागू नियमों के अधीन कुल ISA भत्ता £20,000 है.
FCNR (B) एक अलग आवश्यकता पूरी करता है. यह पात्र NRI के लिए फॉरेन करेंसी डिपॉज़िट है और आपके ISA अलाउंस का उपयोग नहीं करता है. इसलिए यह प्रासंगिक हो सकता है जब:
आपने पहले ही अपने ISA अलाउंस का उपयोग कर लिया है
आप ₹ के बजाय GBP में फंड होल्ड करना चाहते हैं
आपके भविष्य के वित्तीय लक्ष्य भारत से जुड़े हैं
आप चुनी गई अवधि के लिए फिक्स्ड डिपॉज़िट स्ट्रक्चर को पसंद करते हैं
हालांकि, UK के टैक्स उद्देश्यों के लिए कैश ISA का एक स्पष्ट लाभ है: इसके भीतर अर्जित ब्याज UK में टैक्स-फ्री है. FCNR (B) जमा से मिलने वाले ब्याज की समीक्षा UK टैक्स नियमों के तहत की जानी चाहिए.
बनाम फिक्स्ड-रेट बॉन्ड और प्रीमियम बॉन्ड
UK फिक्स्ड-रेट बॉन्ड एक निश्चित अवधि के लिए ज्ञात रिटर्न प्रदान कर सकता है, आमतौर पर पाउंड स्टर्लिंग में. इसे कहां रखा जाता है, इसके आधार पर UK में ब्याज टैक्स योग्य हो सकता है.
प्रीमियम बॉन्ड अलग-अलग काम करते हैं. वे नियमित रूप से ब्याज नहीं देते. इसके बजाय, वे मासिक ड्रॉ के माध्यम से टैक्स-फ्री प्राइज़ जीतने का अवसर प्रदान करते हैं. यह उन बचतकर्ताओं को आकर्षित कर सकता है जो आसान एक्सेस चाहते हैं और वेरिएबल परिणामों के साथ आरामदायक हैं, लेकिन वे गारंटीड रिटर्न प्रदान नहीं करते हैं.
GBP FCNR (B) जमा फिर से अलग है. यह भारत के बैंकिंग संबंधों को बनाए रखते हुए पाउंड स्टर्लिंग में बचत को बनाए रखना चाहने वाले पात्र NRI के लिए फिक्स्ड-डिपॉज़िट रूट प्रदान करता है. लागू नियमों और विनियमों के अधीन, मूलधन और ब्याज पूरी तरह से वापस किए जा सकते हैं.
भारत में FCNR (B) डिपॉज़िट के टैक्स लाभों को समझना
एच डी एफ सी बैंक FCNR (B) डिपॉज़िट भारत में टैक्स-मुक्त ब्याज का पात्र NRI लाभ प्रदान करते हैं. यह उन ग्राहकों के लिए उपयोगी हो सकता है जो अर्जित ब्याज पर अतिरिक्त भारतीय टैक्स बनाए बिना भारत से जुड़े कॉर्पस बनाना चाहते हैं.
FCNR (B) डिपॉज़िट एक वर्ष से पांच वर्ष तक की अवधि के लिए होल्ड किए जा सकते हैं. डिपॉज़िट को फोरेक्स में रखा जाता है, जिससे डिपॉज़िट अवधि के दौरान INR मूवमेंट के एक्सपोज़र को कम करने में मदद मिलती है.
टैक्स ट्रीटमेंट आपकी आवासीय स्थिति और लागू कानूनों पर निर्भर कर सकता है. अगर आपकी निवास की स्थिति बदलती है, विशेष रूप से भारत में स्थायी वापसी के बाद, तो बैंक और योग्य टैक्स सलाहकार के साथ अकाउंट उपचार की समीक्षा करना महत्वपूर्ण है.
यूके की ओर से: HMRC ट्रीटमेंट और भारत-यूके DTAA
अधिकांश UK-निवासी NRI के लिए, FCNR (B) ब्याज को UK में ऑटोमैटिक रूप से टैक्स-फ्री नहीं माना जाना चाहिए.
UK के निवासी आमतौर पर विदेशी बचत ब्याज सहित विदेशी इनकम पर टैक्स का भुगतान करते हैं. आपके इनकम टैक्स बैंड के आधार पर, आपका पर्सनल सेविंग अलाउंस आपके कुल सेविंग ब्याज का एक हिस्सा कवर कर सकता है. बेसिक-रेट टैक्सपेयर्स को 0% रेट पर सेविंग ब्याज का £1,000 तक प्राप्त हो सकता है, जबकि उच्च-रेट टैक्सपेयर्स को £500 तक प्राप्त हो सकता है. अतिरिक्त रेट वाले टैक्सपेयर्स को व्यक्तिगत बचत भत्ता नहीं मिलता है.
कुछ योग्य नए यूके के निवासियों के लिए अलग से विदेशी आय और लाभ व्यवस्था भी है. यह ऑटोमैटिक नहीं है और यह विशिष्ट शर्तों पर निर्भर करता है, जिसमें पूर्व में नॉन-UK निवास और सेल्फ असेसमेंट प्रोसेस के माध्यम से क्लेम शामिल हैं.
भारत-UK डबल टैक्सेशन अवॉयडेंस एग्रीमेंट उन स्थितियों से निपटने में मदद करता है, जहां दोनों देशों में समान इनकम पर टैक्स लगाया जाता है. हालांकि, यह UK में FCNR (B) ब्याज को ऑटोमैटिक रूप से टैक्स-फ्री नहीं बनाता है. जहां भारतीय टैक्स योग्य FCNR (B) ब्याज पर देय नहीं है, वहां UK टैक्स लायबिलिटी के लिए क्रेडिट के लिए कोई भारतीय टैक्स उपलब्ध नहीं हो सकता है.
किसी भी टैक्स भत्ता, राहत या संधि की स्थिति पर भरोसा करने से पहले UK-पात्र टैक्स पेशेवर की सलाह पर विचार करें.
GBP FCNR (B) जमा पर विचार क्यों करें?
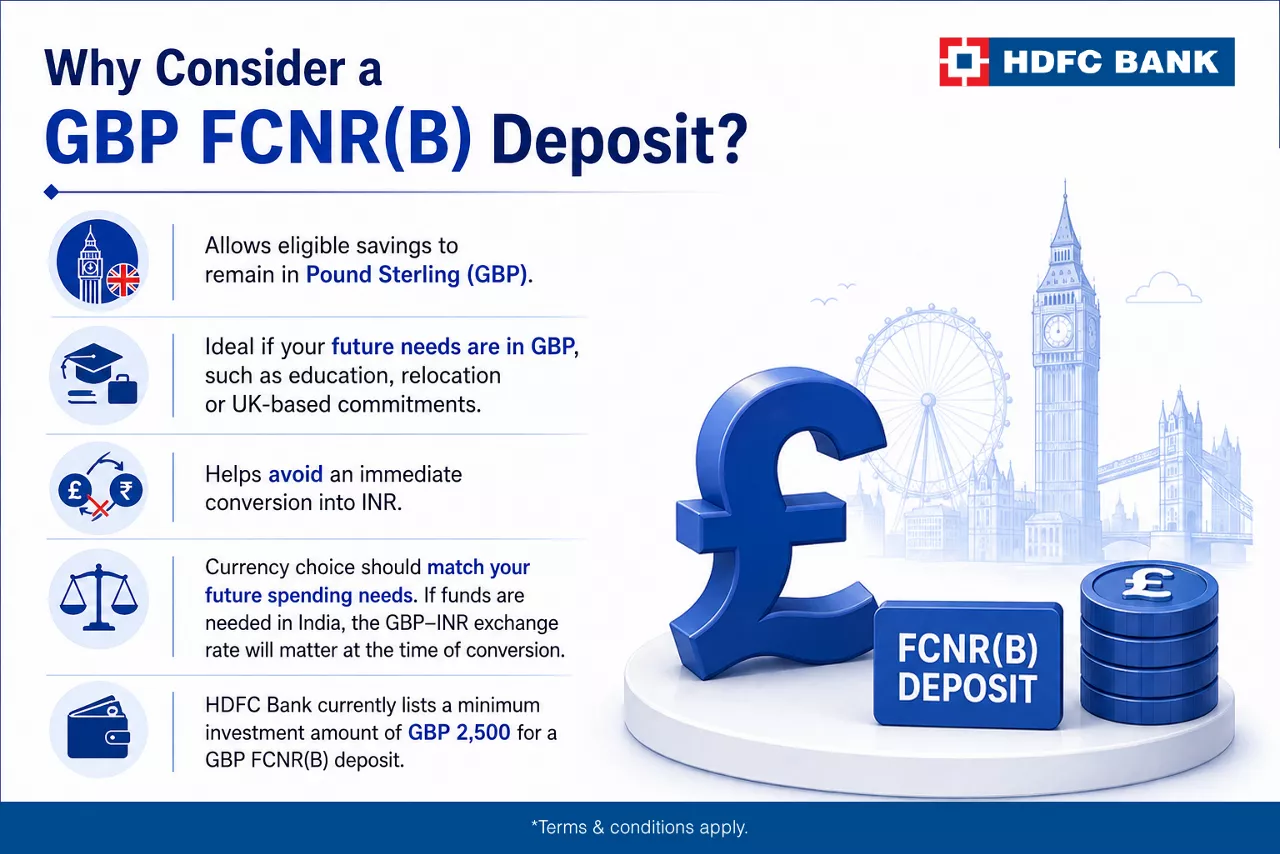
UK में रहने वाले NRI के लिए, GBP FCNR (B) डिपॉज़िट प्रासंगिक हो सकता है क्योंकि यह पाउंड स्टर्लिंग में रहने के लिए पात्र बचत की अनुमति देता है.
यह अच्छी तरह से काम कर सकता है, जहां आपकी भविष्य की आवश्यकताएं भी GBP में होती हैं, जैसे कि शिक्षा खर्च, रिलोकेशन प्लान या UK-आधारित वित्तीय प्रतिबद्धताएं. GBP में डिपॉज़िट होल्ड करने से तुरंत INR में कन्वर्ज़न से बचने में मदद मिल सकती है.
साथ ही, करेंसी का विकल्प आपकी भविष्य की खर्च आवश्यकताओं से जुड़ा होना चाहिए. अगर आप भारत में INR में फंड का उपयोग करने की उम्मीद करते हैं, तो कन्वर्ज़न के समय GBP-INR एक्सचेंज रेट अभी भी महत्वपूर्ण होगी.
एच डी एफ सी बैंक वर्तमान में GBP FCNR (B) जमा के लिए न्यूनतम 2,500 GBP निवेश राशि की सूची देता है. बुकिंग के समय लागू एक्सचेंज रेट, डिपॉज़िट रेट और शर्तों की जांच की जानी चाहिए.
What to Check Before Booking an FCNR(B) Deposit
Before booking a GBP FCNR(B) Deposit, consider:
The latest applicable FCNR(B) interest rate
आपकी पसंदीदा डिपॉज़िट अवधि
Future requirement for the funds
UK tax implications
समय से पहले निकासी की शर्तें
Currency requirements
Since rates and product terms may change, check the latest HDFC Bank FCNR(B) rates and terms before booking.
निष्कर्ष
UK-आधारित NRI के लिए, FCNR (B) डिपॉज़िट एक व्यापक सेविंग प्लान में उपयोगी हो सकता है, विशेष रूप से जब आप पाउंड स्टर्लिंग में पात्र बचत को बनाए रखना चाहते हैं और उन्हें भारत से जुड़े रखना चाहते हैं.
प्रोडक्ट का भारतीय टैक्स ट्रीटमेंट, फॉरेन करेंसी होल्डिंग और पूरी रिपेट्रिएबिलिटी इसे भारत से जुड़े मध्यम अवधि के लक्ष्यों के लिए प्रासंगिक बना सकती है. लेकिन इसका मूल्यांकन UK के विकल्पों जैसे कैश आईएसए, फिक्स्ड रेट बॉन्ड और प्रीमियम बॉन्ड के साथ किया जाना चाहिए.
सबसे महत्वपूर्ण चरण अपने प्लान के साथ डिपॉज़िट करेंसी, अवधि और टैक्स ट्रीटमेंट को मैच करना है. बुकिंग से पहले एच डी एफ सी बैंक की लेटेस्ट दरें और शर्तें चेक करें, और जहां आवश्यक हो वहां स्वतंत्र टैक्स सलाह प्राप्त करें.
डिस्क्लेमर: नियम व शर्तें लागू. इस आर्टिकल में प्रदान की गई जानकारी सामान्य है और केवल जानकारी के उद्देश्यों के लिए है. यह आपकी खुद की परिस्थितियों में विशिष्ट सलाह का विकल्प नहीं है. दरें और शर्तें बदलाव के अधीन हैं. कृपया सबसे मौजूदा जानकारी के लिए एच डी एफ सी बैंक का ऑफिशियल FCNR (B) रेट कार्ड देखें.
यदि आप टैक्स के उद्देश्यों के लिए UK के निवासी हैं, तो आपको आमतौर पर UK के टैक्स उद्देश्यों के लिए विदेशी बचत इनकम के रूप में FCNR (B) जमा ब्याज पर विचार करना होगा. आपकी अंतिम टैक्स स्थिति आपकी कुल आय, पर्सनल सेविंग अलाउंस और किसी भी लागू राहत के लिए पात्रता पर निर्भर कर सकती है.
आपका पर्सनल सेविंग अलाउंस आपकी व्यक्तिगत UK टैक्स स्थिति के आधार पर विदेशी बचत ब्याज सहित पात्र बचत ब्याज पर अप्लाई कर सकता है. बेसिक-रेट टैक्सपेयर्स को £1,000 तक और उच्च-रेट टैक्सपेयर्स को 0% रेट पर सेविंग ब्याज का £500 तक प्राप्त हो सकता है. अतिरिक्त रेट वाले टैक्सपेयर्स को व्यक्तिगत बचत भत्ता नहीं मिलता है.
वे विभिन्न उद्देश्यों को पूरा करते हैं. एक नकद ISA वार्षिक ISA लिमिट के भीतर UK को टैक्स-फ्री बचत प्रदान करता है. FCNR (B) पात्र NRI बचत के लिए प्रासंगिक हो सकता है जो भारत से जुड़े हैं और GBP जैसी फोरेक्स में धारित हैं. सही विकल्प आपकी टैक्स स्थिति, करेंसी की प्राथमिकता, अवधि और वित्तीय लक्ष्यों पर निर्भर करता है.
भारत-UK डीटीएए दोनों देशों में एक ही इनकम पर टैक्स लगाने में मदद कर सकता है. हालांकि, भारत में टैक्स से छूट प्राप्त FCNR (B) ब्याज को ऑटोमैटिक रूप से UK टैक्स से छूट नहीं दी जाती है. अपनी व्यक्तिगत स्थिति के लिए प्रोफेशनल टैक्स सलाह पर विचार करें.
हां. एच डी एफ सी बैंक पाउंड स्टर्लिंग में FCNR (B) डिपॉज़िट प्रदान करता है, जो पात्रता और लागू शर्तों के अधीन है. GBP FCNR (B) डिपॉज़िट के लिए वर्तमान न्यूनतम राशि GBP 2,500 है, जो बदलाव के अधीन है.

संबंधित ब्लॉग


अपनी बचत का अधिकतम लाभ उठाएं, उपयोग करें हमारा फॉरेन
करेंसी डिपॉज़िट