പതിവ് ചോദ്യങ്ങൾ
NRI ബാങ്കിംഗ്
യൂറോപ്പിൽ താമസിക്കുന്ന NRI, PIO എന്നിവയ്ക്കുള്ള FCNR (B) നിക്ഷേപം: നിങ്ങൾക്കായി EUR ഓപ്ഷൻ എന്താണ് അർത്ഥമാക്കുന്നത്
ആനുകൂല്യങ്ങൾ, നികുതി, കറൻസി, പ്രധാന പരിഗണനകൾ എന്നിവ ഉൾപ്പെടെ യൂറോപ്പിലെ NRIകൾക്കുള്ള EUR FCNR (B) ഡിപ്പോസിറ്റുകൾ മനസ്സിലാക്കുക.
സിനോപ്സിസ്:
യൂറോപ്പിലെ യോഗ്യരായ NRI-കൾക്കും PIO-കൾക്കും എച്ച് ഡി എഫ് സി ബാങ്കിൽ യൂറോയിൽ FCNR (B) ഡിപ്പോസിറ്റുകൾ നിലനിർത്താൻ കഴിയും.
ഡിപ്പോസിറ്റ് കാലയളവിൽ ഡിപ്പോസിറ്റും പലിശയും EUR-ൽ ഡിനോമിനേറ്റ് ചെയ്യാവുന്നതാണ്.
യോഗ്യമായ FCNR (B) ഡിപ്പോസിറ്റുകളിൽ നേടിയ പലിശ ബാധകമായ ചട്ടങ്ങൾക്ക് വിധേയമായി ഇന്ത്യയിലെ ആദായ നികുതിയിൽ നിന്ന് ഒഴിവാക്കപ്പെടുന്നു.
FCNR (B) ഡിപ്പോസിറ്റ് ബുക്ക് ചെയ്യുന്നതിന് മുമ്പ് കറൻസി ആവശ്യകതകൾ, കാലയളവ്, നികുതി, ലിക്വിഡിറ്റി എന്നിവ പരിഗണിക്കുക.
അവലോകനം
യൂറോപ്പിൽ താമസിക്കുന്ന പല NRIകൾക്കും, ദിവസേനയുള്ള ഫൈനാൻഷ്യൽ പ്രതിബദ്ധതകൾ നേടുന്നതും ലാഭിക്കുന്നതും മാനേജ് ചെയ്യുന്നതുമായ കറൻസിയാണ് യൂറോ. വിദേശ കറൻസി നോൺ-റസിഡന്റ് (ബാങ്ക്) അല്ലെങ്കിൽ FCNR (B), ഈ ഡിപ്പോസിറ്റ് യോഗ്യതയുള്ള NRI-കൾക്കും PIO-കൾക്കും അനുവദനീയമായ വിദേശ കറൻസിയിൽ Indian ബാങ്കിൽ ഫിക്സഡ് ഡിപ്പോസിറ്റ് നിലനിർത്താൻ അനുവദിക്കുന്നു.
യൂറോപ്പ് ആസ്ഥാനമായുള്ള NRIകൾക്ക്, ഒരു EUR FCNR (B) നിക്ഷേപത്തിന് Indian രൂപയിലേക്ക് പരിവർത്തനം ചെയ്യാതെ ഒരു Indian ബാങ്കിൽ യൂറോ സേവിംഗ്സ് നിലനിർത്താനുള്ള ഓപ്ഷൻ നൽകാൻ കഴിയും.
ഒരു FCNR (B) നിക്ഷേപം യൂറോയിൽ കൈവശം വയ്ക്കുന്നത് എന്താണ് അർത്ഥമാക്കുന്നത്?
നിങ്ങൾ EUR ൽ ഒരു FCNR (B) നിക്ഷേപം തുറക്കുമ്പോൾ, കാലാവധി സമയത്ത് നിക്ഷേപം യൂറോയിൽ കണക്കാക്കുന്നു.
യൂറോയിൽ സമ്പാദിക്കുകയും ഭാവിയിൽ ഒരേ കറൻസിയിൽ അവരുടെ സമ്പാദ്യം ആവശ്യപ്പെടുകയും ചെയ്യുന്ന NRIകൾക്ക് ഇത് പ്രസക്തമാണ്.
EUR-ൽ ഡിപ്പോസിറ്റ് നിലനിർത്തുന്നതിനാൽ, ഇത് റുപ്പി-ഡെനോമിനേറ്റഡ് ഡിപ്പോസിറ്റ് എന്ന നിലയിൽ നേരിട്ടുള്ള INR എക്സ്ചേഞ്ച്-റേറ്റ് എക്സ്പോഷർ വഹിക്കുന്നില്ല. എന്നിരുന്നാലും, നിങ്ങൾ തുടർന്ന് വരുമാനം INR അല്ലെങ്കിൽ മറ്റൊരു കറൻസിയിലേക്ക് പരിവർത്തനം ചെയ്താൽ കറൻസി റിസ്ക് ഉണ്ടായേക്കാം.
EUR FCNR (B) ഡിപ്പോസിറ്റുകളുടെ പ്രധാന നേട്ടങ്ങൾ
യൂറോപ്പിൽ താമസിക്കുന്ന യോഗ്യതയുള്ള NRIകൾക്കും PIOകൾക്കും, ചില പ്രധാന സവിശേഷതകളിൽ ഇവ ഉൾപ്പെടുന്നു:
ഫോറിൻ-കറൻസി ഡിപ്പോസിറ്റ്: ഡിപ്പോസിറ്റ് INR ആയി മാറ്റുന്നതിന് പകരം EUR-ൽ യോഗ്യതയുള്ള സമ്പാദ്യം നിലനിർത്തുക.
റീപാട്രിയബിലിറ്റി: ബാധകമായ ചട്ടങ്ങൾക്കും ബാങ്ക് നിബന്ധനകൾക്കും വിധേയമായി യോഗ്യതയുള്ള മുതലും പലിശയും റീപാട്രിയേറ്റ് ചെയ്യാം.
ഇന്ത്യയിലെ ടാക്സ് ചികിത്സ: ബാധകമായ വ്യവസ്ഥകൾക്ക് വിധേയമായി, യോഗ്യതയുള്ള FCNR (B) ഡിപ്പോസിറ്റുകളുടെ പലിശ ഇന്ത്യയിലെ ആദായനികുതി ഒഴിവാക്കപ്പെടുന്നു.
കാലയളവ് തിരഞ്ഞെടുക്കുക: നിർദ്ദിഷ്ട കാലയളവുകളിലുടനീളം ഡിപ്പോസിറ്റുകൾ ലഭ്യമാണ്, കസ്റ്റമേർസിനെ അവരുടെ ഫൈനാൻഷ്യൽ ആവശ്യങ്ങളെ അടിസ്ഥാനമാക്കി ഒരു ഓപ്ഷൻ തിരഞ്ഞെടുക്കാൻ അനുവദിക്കുന്നു.
കറൻസി അലൈൻമെന്റ്: ഭാവിയിലെ ഫൈനാൻഷ്യൽ ആവശ്യകതകളും യൂറോയിൽ ആയിരിക്കുമെങ്കിൽ EUR-ൽ ഫണ്ടുകൾ നിലനിർത്തുന്നത് ഉപയോഗപ്രദമാകാം.
യൂറോപ്പിൽ താമസിക്കുന്ന NRIകൾക്കുള്ള നികുതി
യോഗ്യതയുള്ള എഫ്സിഎൻആർ (ബി) പലിശ ഇന്ത്യയിൽ ആദായ നികുതിയിൽ നിന്ന് ഒഴിവാക്കപ്പെടുമ്പോൾ, നിങ്ങൾ താമസിക്കുന്ന രാജ്യത്തെ ടാക്സ് ട്രീറ്റ്മെന്റ് വ്യത്യാസപ്പെടാം.
യൂറോപ്പിന് വ്യക്തിഗത ആദായനികുതി വ്യവസ്ഥയില്ല. ജർമ്മനി, ഫ്രാൻസ്, ഇറ്റലി, സ്പെയിൻ തുടങ്ങിയ രാജ്യങ്ങൾക്ക് സ്വന്തമായി നികുതി നിയമങ്ങൾ, റെസിഡൻസി ആവശ്യകതകൾ, റിപ്പോർട്ടിംഗ് ബാധ്യതകൾ എന്നിവ ഉണ്ട്.
അതിനാൽ എൻആർഐകൾ ഇന്ത്യൻ, ലോക്കൽ ടാക്സ് ആവശ്യകതകൾ പരിഗണിക്കണം. വ്യക്തിഗത സാഹചര്യങ്ങളെ അടിസ്ഥാനമാക്കി പ്രൊഫഷണൽ ടാക്സ് ഉപദേശം അനുയോജ്യമായിരിക്കാം.
FCNR (B) ഡിപ്പോസിറ്റ് vs NRE ഫിക്സഡ് ഡിപ്പോസിറ്റ്
ഡിപ്പോസിറ്റ് നിലനിർത്തുന്ന കറൻസിയാണ് പ്രാഥമിക വ്യത്യാസം.
യോഗ്യതയുള്ള വിദേശ കറൻസിയിൽ FCNR (B) ഡിപ്പോസിറ്റ് നിലനിർത്തുന്നു, അതേസമയം NRE ഫിക്സഡ് ഡിപ്പോസിറ്റ് ഇന്ത്യൻ രൂപയിൽ നിലനിർത്തുന്നു.
യൂറോയിൽ സമ്പാദിക്കുന്ന ഒരു എൻആർഐക്ക്, പലിശ നിരക്കുകളേക്കാൾ ഭാവിയിലെ കറൻസി ആവശ്യകതകൾ, നിലവിലുള്ള പലിശ നിരക്കുകൾ, കാലാവധി, ലിക്വിഡിറ്റി, എക്സ്ചേഞ്ച്-റേറ്റ് എക്സ്പോഷർ എന്നിവ പരിഗണിക്കണം.
യൂറോപ്പിലെ NRI-കൾക്ക് എങ്ങനെ ഒരു FCNR (B) ഡിപ്പോസിറ്റിന് ഫണ്ട് ചെയ്യാം?
യോഗ്യതയുള്ള NRI-കൾക്ക് ബാധകമായ ബാങ്ക് നിബന്ധനകൾക്ക് വിധേയമായി അനുവദനീയമായ വിദേശ റെമിറ്റൻസ് അല്ലെങ്കിൽ മറ്റ് യോഗ്യതയുള്ള ഫണ്ടിംഗ് റൂട്ടുകൾ വഴി FCNR (B) ഡിപ്പോസിറ്റിന് ഫണ്ട് ചെയ്യാം.
യൂറോപ്പിൽ നിന്ന് ഫണ്ടുകൾ ട്രാൻസ്ഫർ ചെയ്യുമ്പോൾ, ഉപഭോക്താക്കൾ ബാധകമായ റെമിറ്റൻസ് നിർദ്ദേശങ്ങൾ, ബാങ്ക് നിരക്കുകൾ, ഇന്റർമീഡിയറി-ബാങ്ക് ഫീസ്, കറൻസി ആവശ്യകതകൾ എന്നിവ പരിശോധിക്കണം.
നിലവിലുള്ള യോഗ്യതയുള്ള എച്ച് ഡി എഫ് സി ബാങ്ക് ഉപഭോക്താക്കൾക്ക് ബാധകമായ ഉൽപ്പന്ന നിബന്ധനകൾക്ക് വിധേയമായി FCNR ഡിപ്പോസിറ്റ് ബുക്ക് ചെയ്യുന്നതിനുള്ള ഡിജിറ്റൽ ഓപ്ഷനുകളും ഉണ്ടായിരിക്കാം.
ബുക്കിംഗിന് മുമ്പ് നിങ്ങൾ എന്താണ് പരിശോധിക്കേണ്ടത്?
ഒരു EUR FCNR (B) നിക്ഷേപം തുറക്കുന്നതിന് മുമ്പ്, പരിഗണിക്കുക:
നിങ്ങൾ തിരഞ്ഞെടുത്ത ഡിപ്പോസിറ്റ് കറൻസി
ബാധകമായ പലിശ നിരക്കും കാലയളവും
ഫണ്ടുകൾക്കുള്ള ഭാവി ആവശ്യകത
കാലാവധിക്ക് മുമ്പുള്ള പിൻവലിക്കൽ വ്യവസ്ഥകൾ
പ്രാദേശിക നികുതിയും റിപ്പോർട്ടിംഗ് ആവശ്യകതകളും
റെമിറ്റൻസും ഇന്റർമീഡിയറി-ബാങ്ക് നിരക്കുകളും
മെച്യൂരിറ്റി, പുതുക്കൽ നിർദ്ദേശങ്ങൾ
ഏറ്റവും പുതിയ എച്ച് ഡി എഫ് സി ബാങ്ക് പ്രോഡക്ട് നിബന്ധനകൾ
FCNR (B) പലിശ നിരക്കുകളും ഉൽപ്പന്ന നിബന്ധനകളും മാറാൻ കഴിയുന്നതിനാൽ, ബുക്കിംഗിന് മുമ്പ് ഏറ്റവും പുതിയ വിവരങ്ങൾ പരിശോധിക്കുക.
കാലയളവ്, പിന്നീട് യൂറോയിൽ ആവശ്യമായി വന്നേക്കാം. ദൈനംദിന ചെലവഴിക്കൽ, അടിയന്തിര ആവശ്യങ്ങൾ അല്ലെങ്കിൽ ഹ്രസ്വകാല പ്രാദേശിക ചെലവുകൾക്ക് ആവശ്യമായ ഫണ്ടുകൾ മാറ്റുന്നതിന് ഇത് രൂപകൽപ്പന ചെയ്തിട്ടില്ല.
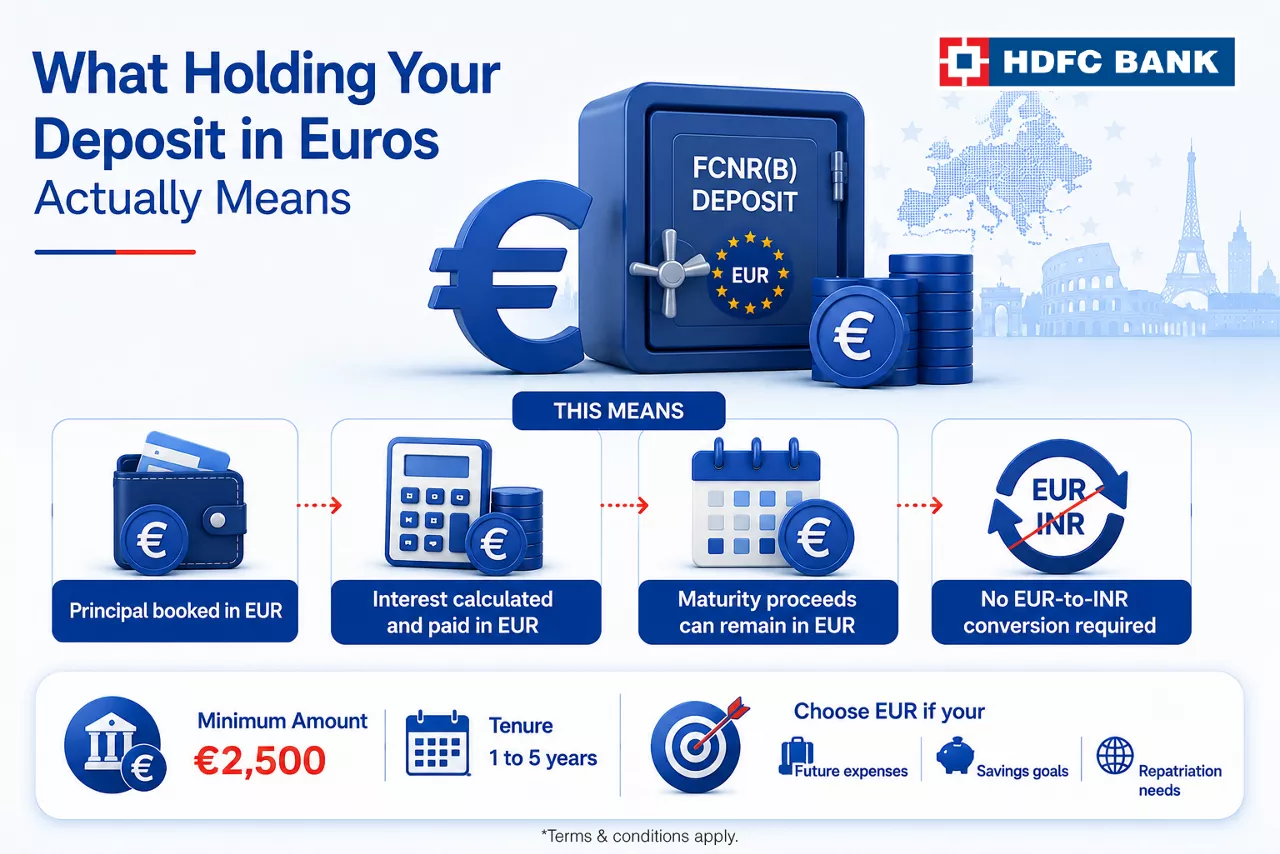
നിങ്ങളുടെ നിക്ഷേപം യൂറോയിൽ നിലനിർത്തുന്നത് എന്താണ് അർത്ഥമാക്കുന്നത്
EUR ൽ തുറന്ന ഒരു FCNR (B) ഡെപ്പോസിറ്റ് തിരഞ്ഞെടുത്ത കാലയളവിലുടനീളം യൂറോയിൽ നിലനിർത്തുന്നു.
ഇതിനർത്ഥം:
മുതൽ EUR ൽ ബുക്ക് ചെയ്തു
പലിശ കണക്കാക്കുകയും EUR ൽ നൽകുകയും ചെയ്യുന്നു
മെച്യൂരിറ്റി വരുമാനം EUR ൽ തുടരാം
ഡിപ്പോസിറ്റ് തുറക്കുമ്പോൾ EUR-to-INR കൺവേർഷൻ ആവശ്യമില്ല
എച്ച് ഡി എഫ് സി ബാങ്കിൽ, ഒരു EUR-നുള്ള മിനിമം തുക FCNR ഡിപ്പോസിറ്റ് €2,500 ആണ്. യോഗ്യതയുള്ള ഉപഭോക്താക്കൾക്ക് ഒരു വർഷം മുതൽ അഞ്ച് വർഷം വരെയുള്ള കാലയളവ് തിരഞ്ഞെടുക്കാം.
തിരഞ്ഞെടുത്ത കറൻസി ഫണ്ടുകളുടെ ഭാവി ഉപയോഗത്തെ പ്രതിഫലിപ്പിക്കണം. ഭാവി ചെലവുകൾ, സേവിംഗ്സ് ലക്ഷ്യങ്ങൾ അല്ലെങ്കിൽ റീപാട്രിയേഷൻ ആവശ്യങ്ങൾ യൂറോയിൽ ആയിരിക്കുമെന്ന് പ്രതീക്ഷിക്കുമ്പോൾ EUR തിരഞ്ഞെടുക്കുന്നത് പ്രായോഗികമായിരിക്കും.
ഉപസംഹാരം
യൂറോപ്പിൽ താമസിക്കുന്ന NRIകൾക്കും PIOകൾക്കും, ഒരു EUR FCNR (B) ഡെപ്പോസിറ്റ് Indian രൂപയായി പരിവർത്തനം ചെയ്യാതെ ഒരു Indian ബാങ്കിൽ യൂറോ സമ്പാദ്യം നിലനിർത്താൻ ഒരു ഓപ്ഷൻ നൽകുന്നു.
ബുക്കിംഗിന് മുമ്പ്, നിങ്ങളുടെ ഭാവി കറൻസി ആവശ്യകതകൾ, ഡിപ്പോസിറ്റ് കാലയളവ്, ലിക്വിഡിറ്റി, ലോക്കൽ ടാക്സേഷൻ, റെമിറ്റൻസ് ചെലവുകൾ, നിലവിലുള്ള എച്ച് ഡി എഫ് സി ബാങ്ക് നിബന്ധനകൾ എന്നിവ പരിഗണിക്കുക. ഈ ഘടകങ്ങൾ ഒരുമിച്ച് വിലയിരുത്തുന്നത്, ഒരു FCNR (B) ഡിപ്പോസിറ്റ് നിങ്ങളുടെ ഫൈനാൻഷ്യൽ ആവശ്യങ്ങളുമായി പൊരുത്തപ്പെടുന്നുണ്ടോ എന്ന് നിർണ്ണയിക്കാൻ നിങ്ങളെ സഹായിക്കും.
*ഡിസ്ക്ലെയിമർ: നിബന്ധനകളും വ്യവസ്ഥകളും ബാധകം. ഈ ലേഖനത്തിൽ നൽകിയിരിക്കുന്ന വിവരങ്ങൾ പൊതുവായിട്ടുള്ളതും വിവര ആവശ്യങ്ങൾക്ക് മാത്രമുള്ളതുമാണ്. നിങ്ങളുടെ സ്വന്തം സാഹചര്യങ്ങൾക്ക് അനുസരിച്ചുള്ള നിർദ്ദിഷ്ട ഉപദേശത്തിന് പകരമാവില്ല ഇത്. നിരക്കുകളും നിബന്ധനകളും മാറ്റത്തിന് വിധേയമാണ്. ഏറ്റവും പുതിയ വിവരങ്ങൾക്കായി ദയവായി എച്ച് ഡി എഫ് സി ബാങ്കിന്റെ ഔദ്യോഗിക FCNR (B) റേറ്റ് കാർഡ് പരിശോധിക്കുക.
അതെ. യോഗ്യതയുള്ള NRI-കൾക്കും PIO-കൾക്കും ബാധകമായ യോഗ്യതയ്ക്കും ഉൽപ്പന്ന നിബന്ധനകൾക്കും വിധേയമായി EUR-ൽ എച്ച് ഡി എഫ് സി ബാങ്ക് FCNR (B) ഡിപ്പോസിറ്റ് തുറക്കാൻ കഴിയും.
ഉവ്വ്. ഒരു EUR FCNR (B) ഡെപ്പോസിറ്റ് കാലാവധി സമയത്ത് യൂറോയിൽ നിക്ഷേപിക്കപ്പെടുന്നു.
ബാധകമായ ചട്ടങ്ങൾക്ക് വിധേയമായി യോഗ്യമായ FCNR (B) പലിശ ഇന്ത്യയിൽ ആദായ നികുതിയിൽ നിന്ന് ഒഴിവാക്കപ്പെടുന്നു. ഉപഭോക്താവിന്റെ യൂറോപ്യൻ താമസിക്കുന്ന രാജ്യത്തെ നികുതി ട്രീറ്റ്മെന്റ് പ്രാദേശിക നിയമങ്ങളും വ്യക്തിഗത സാഹചര്യങ്ങളും ആശ്രയിച്ചിരിക്കുന്നു.
യോഗ്യതയുള്ള വിദേശ കറൻസിയിൽ FCNR (B) ഡിപ്പോസിറ്റ് നിലനിർത്തുന്നു, അതേസമയം NRE ഫിക്സഡ് ഡിപ്പോസിറ്റ് ഇന്ത്യൻ രൂപയിൽ നിലനിർത്തുന്നു.
കറൻസി, കാലയളവ്, നിലവിലുള്ള പലിശ നിരക്കുകൾ, ലിക്വിഡിറ്റി, ലോക്കൽ ടാക്സേഷൻ, റെമിറ്റൻസ് ചെലവുകൾ, ഭാവി ഫൈനാൻഷ്യൽ ആവശ്യകതകൾ എന്നിവ പരിഗണിക്കുക.

ബന്ധപ്പെട്ട ബ്ലോഗുകൾ


ഞങ്ങളുടെ വിദേശ സമ്പാദ്യം ഉപയോഗിച്ച് നിങ്ങളുടെ സമ്പാദ്യം പരമാവധി പ്രയോജനപ്പെടുത്തുക
കറൻസി ഡിപ്പോസിറ്റുകൾ