सामान्य प्रश्न
NRI बैंकिंग
यूरोप में रहने वाले NRI और PIO के लिए FCNR (B) डिपॉज़िट: आपके लिए EUR ऑप्शन का क्या मतलब है
यूरोप में NRI के लिए EUR FCNR (B) डिपॉज़िट को समझें, जिसमें लाभ, टैक्सेशन, करेंसी और प्रमुख विचार शामिल हैं.
सारांश:
यूरोप में योग्य NRI और PIO एच डी एफ सी बैंक के साथ यूरो में FCNR (B) डिपॉज़िट को बनाए रख सकते हैं.
डिपॉज़िट की अवधि के दौरान डिपॉज़िट और ब्याज EUR में अंकित रह सकते हैं.
पात्र FCNR (B) डिपॉज़िट पर अर्जित ब्याज को भारत में इनकम टैक्स से छूट दी जाती है, जो लागू नियमों के अधीन है.
FCNR (B) डिपॉज़िट बुक करने से पहले करेंसी की आवश्यकताओं, अवधि, टैक्सेशन और लिक्विडिटी पर विचार करें.
ओवरव्यू
यूरोप में रहने वाले कई NRI के लिए, यूरो वह करेंसी है जिसमें वे रोजमर्रा की फाइनेंशियल प्रतिबद्धताओं को अर्जित करते हैं, बचाते हैं और मैनेज करते हैं. फॉरेन करेंसी नॉन-रेजिडेंट (बैंक) या FCNR (B), यह डिपॉजिट पात्र NRI और PIO को अनुमति प्राप्त विदेशी मुद्रा में भारतीय बैंक के साथ फिक्स्ड डिपॉजिट बनाए रखने की अनुमति देता है.
यूरोप में रहने वाले अनिवासी भारतीयों के लिए EUR FCNR (B) जमा भारतीय रुपये में जमा किए बिना भारतीय बैंक के साथ यूरो बचत को बनाए रखने का ऑप्शन प्रदान कर सकता है.
यूरो में FCNR (B) जमा रखने का क्या मतलब है?
जब आप EUR में FCNR (B) डिपॉज़िट खोलते हैं, तो डिपॉज़िट अवधि के दौरान यूरो में अंकित रहता है.
यह उन NRI के लिए प्रासंगिक हो सकता है जो यूरो में कमाते हैं और भविष्य में एक ही करेंसी में अपनी बचत की आवश्यकता की उम्मीद करते हैं.
क्योंकि डिपॉज़िट EUR में बनाए रखा जाता है, इसलिए इसमें रुपये-डिनोमिनेटेड डिपॉज़िट के रूप में सीधे INR एक्सचेंज-रेट एक्सपोज़र नहीं होता है. हालांकि, अगर आप बाद में आय को INR या किसी अन्य करेंसी में बदल देते हैं, तो करेंसी रिस्क हो सकता है.
EUR FCNR (B) डिपॉज़िट के प्रमुख लाभ
यूरोप में रहने वाले पात्र एनआरआई और पीआईओ के लिए, कुछ प्रमुख विशेषताओं में शामिल हैं:
फॉरेन-करेंसी डिपॉज़िट: डिपॉजिट को INR में बदलने के बजाय EUR में पात्र बचत बनाए रखें.
रिपेट्रिएबिलिटी: लागू नियमों और बैंक की शर्तों के अधीन पात्र मूलधन और ब्याज को वापस भेजा जा सकता है.
भारत में टैक्स ट्रीटमेंट: पात्र FCNR (B) डिपॉजिट पर इंटरेस्ट को भारत में इनकम टैक्स से छूट दी जाती है, जो लागू शर्तों के अधीन है.
अवधि का विकल्प: डिपॉज़िट निर्धारित अवधि में उपलब्ध होते हैं, जिससे ग्राहक अपनी फाइनेंशियल आवश्यकताओं के आधार पर एक विकल्प चुन सकते हैं.
करेंसी अलाइनमेंट: अगर भविष्य की फाइनेंशियल आवश्यकताएं भी यूरो में होने की उम्मीद है, तो EUR में फंड बनाए रखना उपयोगी हो सकता है.
यूरोप में रहने वाले NRI के लिए टैक्सेशन
जबकि पात्र FCNR (B) इंटरेस्ट को भारत में इनकम टैक्स से छूट दी जाती है, वहीं आप जिस देश में रहते हैं, वहां टैक्स ट्रीटमेंट अलग-अलग हो सकता है.
यूरोप में एक भी व्यक्तिगत इनकम-टैक्स व्यवस्था नहीं है. जर्मनी, फ्रांस, इटली और स्पेन जैसे देशों के अपने टैक्स नियम, निवास की आवश्यकताएं और रिपोर्टिंग दायित्व हैं.
इसलिए एनआरआई को भारतीय और स्थानीय टैक्स आवश्यकताओं पर विचार करना चाहिए. व्यक्तिगत परिस्थितियों के आधार पर प्रोफेशनल टैक्स सलाह उपयुक्त हो सकती है.
FCNR (B) डिपॉज़िट बनाम NRE फिक्स्ड डिपॉज़िट
मुख्य अंतर वह करेंसी है जिसमें डिपॉज़िट बनाए रखा जाता है.
FCNR (B) डिपॉज़िट पात्र विदेशी मुद्रा में बनाए रखा जाता है, जबकि NRE फिक्स्ड डिपॉज़िट भारतीय रुपये में बनाए रखा जाता है.
यूरो में कमाई करने वाले NRI के लिए, निर्णय में केवल इंटरेस्ट दरों के बजाय भविष्य की करेंसी आवश्यकताओं, प्रचलित इंटरेस्ट दरों, अवधि, लिक्विडिटी और एक्सचेंज-रेट एक्सपोजर पर विचार करना चाहिए.
यूरोप में NRI FCNR (B) डिपॉज़िट के लिए कैसे फंड कर सकते हैं?
पात्र एनआरआई मान्य विदेशी रेमिटेंस या अन्य पात्र फंडिंग रूट के माध्यम से FCNR (B) डिपॉजिट को फंड कर सकते हैं, जो लागू बैंक की शर्तों के अधीन है.
यूरोप से फंड ट्रांसफर करते समय, कस्टमर को लागू रेमिटेंस निर्देश, बैंक शुल्क, मध्यस्थ-बैंक शुल्क और करेंसी की आवश्यकताओं को चेक करना चाहिए.
मौजूदा पात्र एच डी एफ सी बैंक कस्टमर के पास प्रोडक्ट की लागू शर्तों के अधीन FCNR डिपॉज़िट बुक करने के लिए डिजिटल विकल्प भी हो सकते हैं.
बुकिंग से पहले आपको क्या चेक करना चाहिए?
EUR FCNR (B) डिपॉज़िट खोलने से पहले, विचार करें:
आपकी पसंदीदा डिपॉज़िट करेंसी
लागू ब्याज दर और अवधि
फंड के लिए भविष्य की आवश्यकता
समय से पहले निकासी की शर्तें
स्थानीय टैक्स और रिपोर्टिंग आवश्यकताएं
रेमिटेंस और इंटरमीडियरी-बैंक शुल्क
मेच्योरिटी और रिन्यूअल के निर्देश
लेटेस्ट एच डी एफ सी बैंक प्रोडक्ट की शर्तें
क्योंकि FCNR (B) की ब्याज दरें और प्रोडक्ट की शर्तें बदल सकती हैं, इसलिए बुकिंग से पहले लेटेस्ट जानकारी चेक करें.
और बाद में यूरो की आवश्यकता हो सकती है. इसे रोजमर्रा के खर्च, एमरजेंसी आवश्यकताओं या शॉर्ट-टर्म लोकल खर्चों के लिए आवश्यक फंड को बदलने के लिए डिज़ाइन नहीं किया गया है.
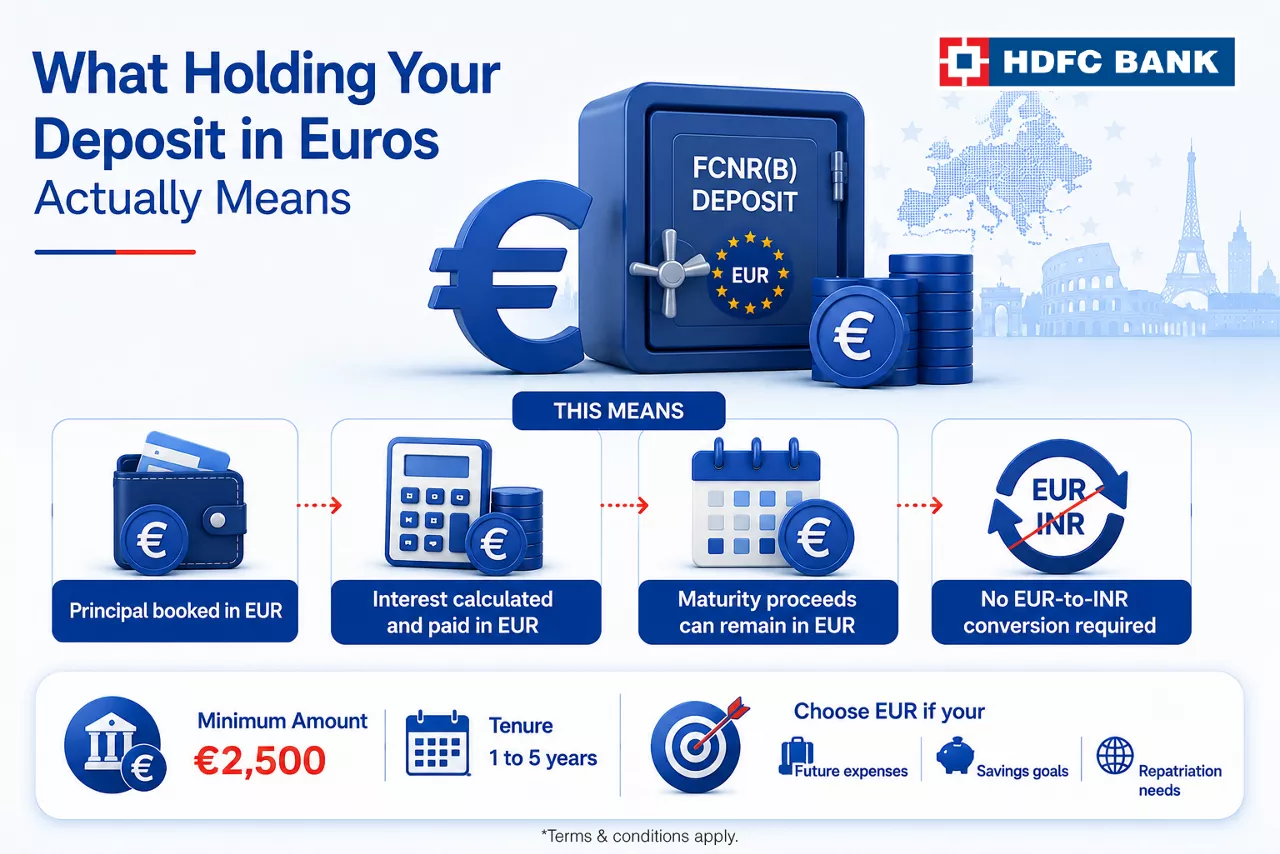
अपने डिपॉज़िट को EUR में रखने का क्या मतलब है
EUR में खोला गया FCNR (B) डिपॉज़िट चुनी गई अवधि के दौरान EUR में रखा जाता है.
इससे निम्न लाभ मिलते हैं:
मूलधन EUR में बुक किया गया है
ब्याज की गणना EUR में की जाती है और भुगतान किया जाता है
मेच्योरिटी आय EUR में रह सकती है
जब डिपॉज़िट खोला जाता है, तो EUR-to-INR कन्वर्ज़न की आवश्यकता नहीं होती है
एच डी एफ सी बैंक में, EUR के लिए न्यूनतम राशि FCNR डिपॉज़िट €2,500 है. पात्र ग्राहक एक वर्ष से पांच वर्ष तक की अवधि चुन सकते हैं.
चुनी गई करेंसी में फंड के संभावित भविष्य के उपयोग को दर्शाया जाना चाहिए. जब भविष्य के खर्च, बचत लक्ष्य या प्रत्यावर्तन की आवश्यकताएं EUR में होने की उम्मीद होती है, तो EUR चुनना व्यावहारिक हो सकता है.
निष्कर्ष
यूरोप में रहने वाले NRI और PIO के लिए, EUR FCNR (B) डिपॉज़िट भारतीय रुपये में जमा किए बिना भारतीय बैंक के साथ यूरो बचत को बनाए रखने का ऑप्शन प्रदान करता है.
बुकिंग करने से पहले, अपनी भविष्य की करेंसी आवश्यकताओं, डिपॉज़िट अवधि, लिक्विडिटी, लोकल टैक्सेशन, रेमिटेंस लागत और प्रचलित एच डी एफ सी बैंक की शर्तों पर विचार करें. इन कारकों का एक साथ मूल्यांकन करने से आपको यह निर्धारित करने में मदद मिल सकती है कि FCNR (B) डिपॉज़िट आपकी फाइनेंशियल आवश्यकताओं के अनुरूप है या नहीं.
*डिस्क्लेमर: (शर्तें लागू). इस आर्टिकल में प्रदान की गई जानकारी सामान्य है और केवल जानकारी के उद्देश्यों के लिए है. यह आपकी खुद की परिस्थितियों में विशिष्ट सलाह का विकल्प नहीं है. दरें और शर्तें बदलाव के अधीन हैं. कृपया सबसे मौजूदा जानकारी के लिए एच डी एफ सी बैंक का ऑफिशियल FCNR (B) रेट कार्ड देखें.
हां. पात्र NRI और PIO लागू पात्रता और प्रोडक्ट की शर्तों के अधीन, EUR में एच डी एफ सी बैंक FCNR (B) डिपॉज़िट खोल सकते हैं.
हां. EUR FCNR (B) जमा की अवधि के दौरान यूरो में होती है.
पात्र FCNR (B) ब्याज को भारत में इनकम टैक्स से छूट दी जाती है, जो लागू नियमों के अधीन है. कस्टमर के यूरोपीय निवास देश में टैक्स ट्रीटमेंट स्थानीय कानूनों और व्यक्तिगत परिस्थितियों पर निर्भर करता है.
FCNR (B) डिपॉज़िट पात्र विदेशी मुद्रा में बनाए रखा जाता है, जबकि NRE फिक्स्ड डिपॉज़िट भारतीय रुपये में बनाए रखा जाता है.
करेंसी, अवधि, प्रचलित ब्याज दरें, लिक्विडिटी, लोकल टैक्सेशन, रेमिटेंस लागत और भविष्य की फाइनेंशियल आवश्यकताओं पर विचार करें.

संबंधित ब्लॉग

अपनी बचत का अधिकतम लाभ उठाएं, उपयोग करें हमारा फॉरेन
करेंसी डिपॉज़िट